Perspektywy rynku przewozów towarowych w 2026 r.
Cztery czynniki wpływające na Państwa strategię łańcucha dostaw
-

-

-

-

-
CopyToClipboard
- 1. Stabilizacja stóp rynkowych w obliczu utrzymującej się niepewności
- 2. Polityka handlowa pozostaje trwałym zagrożeniem dla stabilności rynku
- 3. Presja na koszty operacyjne i wpływ regulacji stanowią wyzwanie dla przewoźników i spedytorów
- 4. Odporność łańcucha dostaw będzie przewagą konkurencyjną
- Kluczowe działania, które należy podjąć już teraz dla Państwa łańcucha dostaw w 2026 r.
1. Stabilizacja stóp rynkowych w obliczu utrzymującej się niepewności
Po kilku latach zmienności spowodowanej wstrząsami wywołanymi pandemią, inflacją i niestabilnością geopolityczną, stawki transportowe w większości rodzajów transportu ustabilizowały się i oczekuje się, że w 2026 r. zmienią się tylko nieznacznie. Presja kosztowa wynikająca z inflacji, pracy i zgodności z przepisami utrzymuje się, ale spedytorzy mogą nadal korzystać z bardziej zrównoważonego rynku. Chociaż stawki spot osiągnęły poziom, który można uznać za dolny, utrzymująca się presja na podaż przewoźników prawdopodobnie spowoduje niewielki wzrost stawek. Spedytorzy są zachęcani do budowania elastyczności w swoich strategiach, dywersyfikacji zaopatrzenia i dostosowania zamówień do cykli rynkowych w celu zapewnienia niezawodności i zarządzania kosztami.
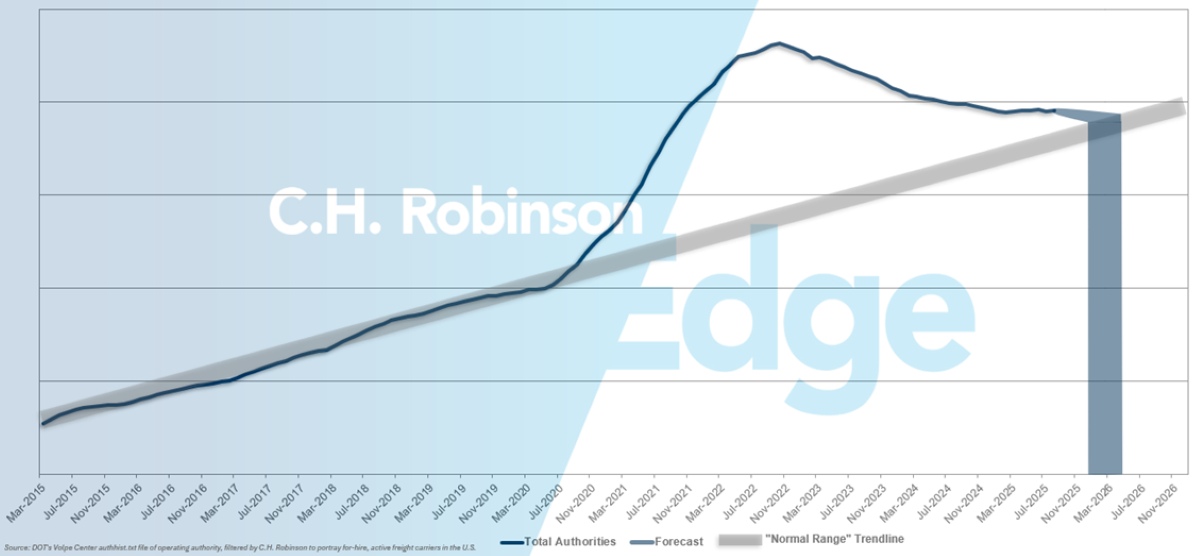
Transport ciężarowy w USA: Przy niewielkich dowodach na istotny wzrost wolumenu przewozów w 2026 r., oczekuje się, że ładowność ciężarówek powróci do bardziej znormalizowanych poziomów w pierwszej połowie roku.
Prognoza C.H. Robinson dotycząca władz przewoźników FMCSA
Oczekuje się, że w pierwszej połowie 2026 r. tonaż ładunków mniejszych niż ciężarówki (LTL ) pozostanie nieznacznie ujemny r/r, ale w drugiej połowie będzie dodatni. Aby utrzymać poziom usług, w 2026 r. spodziewane są średnio jednocyfrowe wzrosty cen, co jest zgodne z prawie 5% średnim wzrostem wskaźnika cen producentów LTL (PPI) w ciągu ostatnich trzech dekad. Ważne będzie monitorowanie rynku przewozów ładunków ciężarówkami, ponieważ wzrost cen zazwyczaj skutkuje przeniesieniem frachtu z powrotem na LTL i większymi wzrostami stawek LTL.
Ocean: Oczekuje się, że w 2026 r. luka między przepustowością a popytem powiększy się. Przy 1,5 miliona TEU, które mają dołączyć do globalnej floty, wzrost podaży przewyższy popyt, wzmacniając strukturalną nierównowagę rynku. Mówiąc prościej, za dużo statków i za mało ładunku. Utrzymują się zakłócenia na Bliskim Wschodzie, przekierowania w Kanale Sueskim oraz zatory w portach azjatyckich i europejskich. Zakłócenia te tymczasowo zmniejszyły przepustowość, pomimo nadpodaży na rynku, ponieważ dłuższy czas tranzytu i zatory w portach sprawiają, że statki są zajęte i nie podlegają regularnej rotacji. Jednak po powrocie przewoźników do Kanału Sueskiego - którego termin pozostaje niepewny - nadwyżka przepustowości na rynku tylko by wzrosła, ponieważ statki powróciłyby na krótsze, bardziej wydajne trasy.
Lotnicze: Globalny popyt na ładunki lotnicze pozostaje silny i oczekuje się, że utrzyma się do 2026 r., napędzany głównie wzrostem handlu elektronicznego poza Stanami Zjednoczonymi. Wysyłki e-commerce do Stanów Zjednoczonych zostały ograniczone przez zniesienie bezcłowej wysyłki i szerszy krajobraz gospodarczy. Podczas gdy koniec zwolnienia de minimis dla przesyłek o niskiej wartości miał wyraźny wpływ na przesyłki z Chin do USA, linie lotnicze dostosowały się, zmniejszając przepustowość na dotkniętych szlakach handlowych. Chociaż kwestia ta została rozwiązana w perspektywie krótkoterminowej, może ona mieć wpływ na porównania r/r na początku 2026 r. i może prowadzić do konsolidacji hurtowej lub dalszego nearshoringu w miarę dostosowywania się detalistów.
Intermodalny transport kolejowy w USA &: Przewaga kosztowa transportu intermodalnego nad długodystansowym transportem samochodowym utrzymuje się na poziomie od 10 do 15%, nawet w okresach przedłużających się niskich stawek za transport samochodowy. Wolniejszy czas transportu kolejowego nadal stanowi barierę dla towarów wrażliwych na czas, ale zwiększona niezawodność sprawia, że jest on bardziej opłacalny dla spedytorów, którzy mogą zaplanować od jednego do trzech dodatkowych dni w tranzycie. C.H. Robinson oferuje przyspieszoną usługę intermodalną, która zazwyczaj kosztuje około 10% mniej niż ładunek ciężarówki, nie wymagając takiej samej koncesji na czas tranzytu.
Praktyczna wskazówka: Proszę rozważyć dywersyfikację źródeł zaopatrzenia i zachować elastyczność w strategiach zakupowych, uważnie obserwując zmiany stawek transportowych w różnych środkach transportu. Wykorzystanie sztucznej inteligencji, takiej jak C.H. Robinson Agentic Supply Chain™ Solutions, w celu zapewnienia zróżnicowanych strategii przewoźników i planowania scenariuszy może pomóc firmom w zarządzaniu kosztami i utrzymaniu niezawodności w miarę zmiany warunków rynkowych w 2026 roku.
2. Polityka handlowa pozostaje trwałym zagrożeniem dla stabilności rynku
Szybko zmieniające się amerykańskie taryfy celne były największym szokiem dla łańcuchów dostaw w 2025 roku. Polityka handlowa nadal ma duży wpływ na rynek, spodziewane są nowe cła i więcej umów handlowych, ale szczegóły wciąż nie są pewne. W 2026 r. prawdopodobne są dalsze korekty polityki, przedłużające niepewność i wpływające na zaopatrzenie i zachowania handlowe. Spedytorzy powinni uważnie śledzić stawki taryfowe, które znacząco wpływają na koszty, zwłaszcza gdy taryfy dotyczą określonych towarów lub towarów z określonych krajów. Te warunki makroekonomiczne i nieoczekiwane decyzje handlowe pozostaną stałym źródłem ryzyka dla stabilności rynku.
Ocean: Przewiduje się, że globalny handel kontenerowy wzrośnie nieznacznie w 2026 r., a wyniki regionalne będą się różnić w zależności od warunków ekonomicznych i przepływów handlowych.
- Północnoamerykański import z Azji powinien pozostać silny, ale ewoluująca polityka handlowa i nowe cła zmieniają wzorce zaopatrzenia. Rosnące napięcia na linii USA-Chiny przyspieszają zwrot w kierunku Azji Południowo-Wschodniej, Indii i rynków przybrzeżnych, takich jak Meksyk, zmniejszając udział Chin w imporcie do USA.
- W Europie popyt pozostanie ograniczony przez powolny wzrost PKB, podczas gdy Ameryka Południowa będzie oferować dodatkowe możliwości.
Ogólnie rzecz biorąc, spedytorzy powinni przygotować się na ciągłą zmienność wynikającą z polityki, która skomplikuje długoterminowe planowanie zaopatrzenia i łańcucha dostaw.
Transgraniczna Ameryka Północna (USA-Meksyk, USA-Kanada): Oczekuje się, że w 2026 r. Meksyk będzie dalej odgrywał rolę głównego centrum nearshoringu, zwłaszcza w produkcji motoryzacyjnej i komputerowej/elektronicznej. Przewiduje się, że moce produkcyjne znacznie wzrosną wraz z uruchomieniem projektów ogłoszonych w latach 2024-25. Spowoduje to dalsze przeorganizowanie łańcuchów dostaw w Ameryce Północnej. Zamiast tak wielu towarów pochodzących z Chin przepływających przez amerykańskie porty, więcej gotowych towarów i części pośrednich będzie przemieszczać się na północ z Meksyku.
Rola Kanady rośnie na dwóch frontach: jako partnera w łańcuchach dostaw transformacji energetycznej (minerały krytyczne, pojazdy elektryczne) oraz jako partnera równoważącego dywersyfikację źródeł zaopatrzenia w USA. Oczekuje się, że bezpośrednia wymiana handlowa między Kanadą a Meksykiem, choć mniejsza pod względem wolumenu, wzrośnie, ponieważ kanadyjskie surowce i części trafiają do meksykańskiej produkcji, wykorzystując jednoliniową sieć kolejową Canadian Pacific Kansas City (CPKC) jako kręgosłup północ-południe.
Ograniczenia przepustowości granic pozostaną istotną kwestią w 2026 roku.
Praktyczna wskazówka: Proszę uważnie monitorować rozwój globalnego handlu - zwłaszcza w kluczowych regionach, takich jak Chiny, Azja Południowo-Wschodnia, Indie, Meksyk i Kanada - aby ograniczyć ryzyko i zoptymalizować decyzje dotyczące zakupów. Proaktywne planowanie alternatywnych tras i logistyki transgranicznej, w szczególności w oczekiwaniu na trwające ograniczenia przepustowości granic i zmienność wynikającą z polityki w 2026 r.
3. Presja na koszty operacyjne i wpływ regulacji stanowią wyzwanie dla przewoźników i spedytorów
Podczas gdy wiele presji kosztów operacyjnych i skutków regulacyjnych dla przewoźników może mieć bezpośredni wpływ na transport ciężarowy, inne rodzaje transportu i usługi odczują pośredni wpływ, ponieważ ograniczone możliwości przewozowe i wyższe stawki będą miały wpływ na cały łańcuch dostaw.
Otoczenie regulacyjne: Kilka niedawno ogłoszonych regulacji będzie czynnikiem wpływającym na podaż przewoźników w 2026 roku.
- Taryfy na samochody ciężarowe o dużej ładowności, stal i aluminium: Taryfa na metale obowiązywała przez większą część 2025 r., a w przypadku samochodów ciężarowych o dużej ładowności ma wejść w życie 1 listopada 2025 r.
- Zmiany dotyczące komercyjnych praw jazdy (CDL) dla kierowców nieposiadających stałego miejsca zamieszkania: W tym bardziej rygorystyczne zasady odnawiania licencji CDL dla kierowców mieszkających w innym kraju lub stanie.
- Znajomość języka angielskiego wśród kierowców: Wymóg bezpieczeństwa, który zaczął eliminować kierowców z pracy, jeśli nie potrafią wystarczająco komunikować się w języku angielskim.
- Modernizacja rejestracji FMCSA: Ulepszenie strony internetowej Federalnej Administracji Bezpieczeństwa Przewoźników (FMCSA) wymagającej identyfikacji twarzy.
- Wizy H-2B: Wstrzymanie wydawania specjalnych wiz pracowniczych, które niektórzy kierowcy wykorzystują do prowadzenia działalności w Stanach Zjednoczonych.
Każda z tych regulacji będzie miała wpływ na ograniczenie lub uniemożliwienie wejścia na rynek nowych przewoźników w 2026 roku. Skumulowany wpływ będzie prawdopodobnie narastał przez cały rok.
Wielkość floty: Zamówienia na ciągniki klasy 8 pozostają ograniczone. Producenci opracowali nową technologię, aby spełnić amerykańskie wymogi dotyczące emisji spalin do 2027 r. dla samochodów ciężarowych o dużej ładowności, ale wstrzymali się z wprowadzeniem jej do produkcji, dopóki nie będzie pewności, czy przepisy te będą egzekwowane. Agencja Ochrony Środowiska (EPA) nadal prowadzi przegląd norm na rok 2027. Jeśli normy emisji zostaną zaostrzone, w drugiej połowie roku spodziewany jest wstępny zakup sprzętu na rok 2026, aby wyprzedzić dodatkowe koszty związane ze sprzętem na rok 2027.
Wpływ na przepustowość i stawki: Oczekuje się, że skumulowane skutki regulacji i wyższych kosztów operacyjnych przyspieszą wycofywanie się przewoźników z rynku. Oczekuje się, że stała redukcja przepustowości spowoduje umiarkowany wzrost stawek. Zmiany kursów spot mają tendencję do wpływania na kursy umowne, choć dynamika ta różni się w zależności od fazy cyklu rynkowego. Ogólnie rzecz biorąc, przy przejściu z rynku miękkiego do rynku napiętego, stawki umowne są bardziej zbliżone do stawek spot niż przy przejściu z rynku napiętego do rynku miękkiego.
Oczekuje się, że rynek spot pozostanie na niezmienionym poziomie r/r w pierwszym kwartale 2026 r., a następnie będzie powoli rósł z każdym kwartałem. Ceny umowne będą zależeć od warunków rynkowych, zmiennych specyficznych dla spedytora i czasu odnowienia; nie oczekuje się jednak znacznych podwyżek stawek w 2026 r. w porównaniu z 2025 r.
C.H. Robinson co miesiąc ocenia nasze prognozy dotyczące rynku spot w oparciu o warunki ekonomiczne i rynkowe. Aby zapoznać się z najnowszą prognozą, proszę przejść do sekcji dotyczącej transportu ciężarowego w najnowszym raporcie C.H. Robinson Edge Report.
Wpływy sezonowe: Jedną z dynamik, która stała się widoczna w 2025 r. i oczekuje się, że nasili się w 2026 r., jest krótkoterminowa presja na przepustowość i stawki podczas wydarzeń sezonowych - zarówno oczekiwanych (takich jak Tydzień Kontroli Drogowej DOT lub sezon produkcyjny), jak i nieplanowanych (takich jak zakłócenia pogodowe lub gwałtowny wzrost importu). Podczas gdy na rynku utrzymuje się nadpodaż w stosunku do uporczywie niskich wolumenów przewozów, wstrząsy te będą krótkotrwałe. Gdy rynek osiągnie równowagę, mogą one wywołać większą zmienność poziomów usług i stawek.
Wskazówka: Proszę odpowiednio zaplanować zarówno całoroczne trendy, jak i te tymczasowe zakłócenia. Pomimo dość korzystnego otoczenia dla załadowców, C.H. Robinson prognozuje niski jednocyfrowy wzrost stawek spot na 2026 rok. Racjonalizacja bazy przewoźników przed procesem RFP jest skuteczną metodą ograniczania kosztów łańcucha dostaw przy jednoczesnym identyfikowaniu dostawców, którzy najlepiej odpowiadają Państwa celom strategicznym.
4. Odporność łańcucha dostaw będzie przewagą konkurencyjną
W obliczu słabszego popytu konsumenckiego i niepewności związanej z taryfami, spedytorzy staną przed wyzwaniem utrzymania stabilności łańcucha dostaw i optymalizacji kosztów. Kluczowe strategie obejmują zmiany modalne, konsolidację frachtu, racjonalizację bazy przewoźników, ograniczenie ręcznych interwencji i wykorzystanie technologii do planowania scenariuszy. Te proaktywne środki są bardziej skuteczne niż po prostu liczenie na niższe stawki rynkowe. Trendy takie jak reshoring, nearshoring i dywersyfikacja łańcucha dostaw nabierają tempa w celu złagodzenia wpływu taryf, choć wprowadzają nowe złożoności operacyjne. Ustabilizowane stawki i odpowiednia przepustowość zapewnią załadowcom możliwości optymalizacji sieci i budowania odporności na nadchodzący rok.
Gdy nisko wiszące owoce spadku stawek transportowych nie są już dostępne, nie oznacza to, że możliwości oszczędności kosztów zniknęły. Spedytorzy, którzy chcą wzmocnić odporność i kontrolować koszty w 2026 r., powinni przyjrzeć się tworzeniu trwałych oszczędności niezależnie od cyklu rynkowego. Istnieją trzy główne obszary możliwości dla firm, które chcą stworzyć strukturalną przewagę kosztową: strategia transportowa, zmiana procesu oraz dane i inteligencja decyzyjna.
Strategia transportowa - dostosowanie projektu do realiów rynkowych: Odporna strategia transportowa zaczyna się od zrozumienia tego, co można kontrolować, a czego nie. Cykle cenowe, przepustowość i wydarzenia globalne to siły zewnętrzne, które mogą być poza kontrolą, ale kontraktowanie, konsolidacja i projektowanie sieci to dźwignie wewnętrzne.
- Racjonalizacja bazy przewoźników: Mniejsza liczba silniejszych partnerów prowadzi do lepszej wydajności i niższych kosztów w czasie. Strategiczne relacje umożliwiają dostawcom łączenie usług i oferowanie konkurencyjnych cen nawet w trudnych czasach. Wiąże się to również z korzyściami w zakresie wydajności i komunikacji.
- Proszę wziąć pod uwagę czas realizacji przetargu: Wieloletnie badania pokazują, że dłuższe terminy realizacji prowadzą do obniżenia stawek i większej akceptacji wolumenów przetargowych przez dostawców. Transport towarów jest zależny od sprzętu pozycjonującego i bez odpowiedniego planowania, zmiana pozycji w ostatniej chwili może być kosztowna lub potencjalnie niemożliwa.
Zmiana procesu - eliminacja marnotrawstwa i ręcznych interwencji: Nieefektywność procesów jest często niewidocznym kosztem. Nawet w stabilnych warunkach cenowych spedytorzy tracą marżę z powodu luk w czasie, pracy i realizacji. Sposoby usprawnienia procesów są unikalne dla każdego łańcucha dostaw, ale oto kilka przykładów, które mogą również zapewnić stabilność w niestabilnych czasach.
- Automatyzacja i widoczność: Digitalizacja śledzenia przesyłek, przetargów i zarządzania wyjątkami w celu ograniczenia ręcznej interwencji i poprawy dokładności. Zidentyfikowanie pracochłonnych, powtarzalnych zadań jest dobrym pierwszym krokiem do zidentyfikowania obszarów wymagających automatyzacji.
- Dostosowanie międzyfunkcyjne: Należy upewnić się, że działy zaopatrzenia, transportu, finansów i inne współdzielą wskaźniki wydajności, aby oszczędności w jednym obszarze nie generowały kosztów w innym. Dostosowanie tych funkcji biznesowych zmniejsza tarcia i pozwala na synergię podczas współpracy.
Dane i podejmowanie decyzji - przekształcanie wiedzy w działanie: Większość firm posiada dane, które są często pomijane lub niedostatecznie wykorzystywane. Organizacje oparte na danych przekształcają informacje w potężne narzędzia nie tylko do monitorowania, ale także do kontrolowania kosztów. Oto kilka przykładów.
- Cyfrowe systemy bliźniacze: Najnowocześniejsze firmy tworzą zduplikowany system, który działa równolegle z bieżącymi danymi, umożliwiając im modelowanie całkowitych kosztów lądowania w oparciu o różne hipotetyczne sytuacje. Pozwala to na dokładną ocenę wpływu przy jednoczesnym uwzględnieniu ryzyka.
- Analityka predykcyjna: Wykorzystanie sztucznej inteligencji i narzędzi prognostycznych do przewidywania przyszłego popytu na każdym pasie ruchu może zwiększyć wewnętrzne wskaźniki, a także zapewnić partnerom transportowym dokładniejsze i możliwe do zaplanowania ilości. Zwiększona inteligencja może prowadzić do bardziej konkurencyjnych stawek, zmniejszenia zatrzymań i kosztów dodatkowych oraz zmniejszenia tarć.
Praktyczna wskazówka: Proszę aktywnie inwestować w cyfrowe planowanie scenariuszy i regularnie weryfikować swój miks modalny i bazę przewoźników, aby wyprzedzać zakłócenia wynikające z taryf i zmieniającego się popytu. Łącząc strategie konsolidacji frachtu z technologiczną widocznością i elastycznym zaopatrzeniem (takim jak nearshoring i dywersyfikacja), liderzy mogą szybko dostosować się do zmian rynkowych, zoptymalizować koszty i wzmocnić ogólną odporność łańcucha dostaw na nadchodzący rok.
Kluczowe działania, które należy podjąć już teraz dla Państwa łańcucha dostaw w 2026 r.
Strategicznie dostosuj swój ładunek: Spedytorzy powinni unikać traktowania roku 2026 jako roku "status quo". W związku z taryfami, zmianami regulacyjnymi i sezonowymi wstrząsami powodującymi zmienność, strategie kontraktowania powinny być elastyczne. Umowy zbiorcze dla wszystkich tras mogą ograniczać elastyczność i skutkować nieprzewidywalnością kosztów, gdy przewoźnik odrzuca niespójne ładunki i trafiają one na rynek spot z niewielkim czasem realizacji. Optymalnym podejściem będzie zakup mieszany: zabezpieczanie podstawowych tras za pomocą umów, przy jednoczesnym łączeniu frachtu spotowego w celu oportunistycznego zakupu na rynkach, na których stawki spadają. Czas ma znaczenie. Dostosowanie zapytań ofertowych do oczekiwanych cykli stawek zamiast sztywnych rocznych kalendarzy w celu optymalizacji zarówno usług, jak i kosztów.
Proszę być elastycznym we wszystkich rodzajach transportu: Względna konkurencyjność różnych rodzajów transportu będzie nadal ewoluować w 2026 r., a rynek transportu ciężarowego będzie wyznacznikiem dla całej branży. Kiedy dynamika popytu i podaży zacznie się zaostrzać w przypadku transportu ciężarowego, stawki wzrosną. Oczekuje się, że wraz z tą zmianą stawki intermodalne dostosują się, aby pozostać konkurencyjnymi. Przesyłki o małych gabarytach przejdą na LTL, zwiększając wolumen i presję na zwykłych przewoźników. Ograniczenia ładowności ciężarówek będą oddziaływać na różne rodzaje transportu, przyczyniając się do zatorów w portach i zmniejszonej wydajności statków. Wraz ze spadkiem wydajności, ładunki o wyższym priorytecie będą prawdopodobnie przewożone drogą lotniczą. Niezależnie od tego, jaki jest główny środek transportu nadawcy, monitorowanie rynku przewozów ciężarowych będzie miało zasadnicze znaczenie w 2026 roku.
Ponowna ocena strategii dotyczących zapasów: Wraz ze spadkiem popytu konsumenckiego i taryfami zmieniającymi przepływy importowe, spedytorzy mogą być zmuszeni do ponownej oceny strategii zapasów. Zapasy "just-in-case" z czasów pandemii ustępują miejsca modelom hybrydowym, które ograniczają nadmierne koszty przenoszenia i pozycjonują towary bliżej klientów. W 2026 r. prężne sieci będą polegać na dystrybucji regionalnej, dywersyfikacji transgranicznej i programach konsolidacyjnych w celu złagodzenia wąskich gardeł. Spedytorzy powinni wykorzystać modelowanie sieci lub testowanie cyfrowych bliźniaków do oceny kompromisów w zakresie lokalizacji zaopatrzenia, rozmieszczenia zapasów i kosztów transportu.
Mapa krytycznych słabych punktów: Niepewność pozostanie wysoka w 2026 roku. Potencjalne zagrożenia obejmują protesty pracownicze w portach lub na kolei, konflikty geopolityczne zakłócające kluczowe szlaki żeglugowe oraz zdarzenia związane z klimatem, takie jak ekstremalne warunki pogodowe, które wstrzymują przepustowość. Spedytorzy powinni proaktywnie mapować krytyczne słabe punkty w swoich łańcuchach dostaw, identyfikować alternatywne trasy lub dostawców oraz wstępnie negocjować ustalenia awaryjne. Zarządzanie ryzykiem nie jest już funkcją reaktywną. Musi on być wbudowany w cykl budżetowania i zamówień publicznych.
Wdrażanie nowych technologii: Prognozowanie oparte na sztucznej inteligencji, scentralizowane zarządzanie zamówieniami zakupu i kompleksowa widoczność powinny być podstawowymi oczekiwaniami. Widoczność to nie tylko wiedza o tym, gdzie znajduje się ładunek; to szybkość podejmowania decyzji i ich realizacji. W 2026 r. spedytorzy powinni nadać priorytet planowaniu na poziomie pozycji w celu bardziej precyzyjnej kontroli zapasów i analizy predykcyjnej, aby umożliwić proaktywne reagowanie na zakłócenia. Współpraca z dostawcą usług logistycznych, który wdrożył najnowszą sztuczną inteligencję Lean i może natychmiast zapewnić Państwu agentowy łańcuch dostaw, zapewni Państwa firmie przewagę na zmieniającym się rynku.
W 2026 r. spedytorzy będą musieli zmierzyć się z rynkiem w mniejszym stopniu definiowanym przez gwałtowną zmienność, a bardziej przez siły strukturalne, takie jak taryfy, polityka handlowa, szoki sezonowe i niepewność regulacyjna. Sukces zależeć będzie od zrównoważenia strategicznych zakupów z możliwościami rynku spotowego, aktywnej optymalizacji kombinacji trybów w miarę zmiany względnej przewagi kosztowej oraz wzmocnienia pozycji zapasów w celu zabezpieczenia się przed zakłóceniami bez nadmiernego obciążania kapitału obrotowego.
Technologia i narzędzia zapewniające widoczność nie są już wyróżnikami, ale niezbędną infrastrukturą, umożliwiającą spedytorom przewidywanie zmian, szybkie działanie i utrzymanie odporności w niepewnym globalnym krajobrazie przewozów towarowych.
- 1. Stabilizacja stóp rynkowych w obliczu utrzymującej się niepewności
- 2. Polityka handlowa pozostaje trwałym zagrożeniem dla stabilności rynku
- 3. Presja na koszty operacyjne i wpływ regulacji stanowią wyzwanie dla przewoźników i spedytorów
- 4. Odporność łańcucha dostaw będzie przewagą konkurencyjną
- Kluczowe działania, które należy podjąć już teraz dla Państwa łańcucha dostaw w 2026 r.